Tesouro Selic, Tesouro Reserva, CDB de liquidez diária e caixinhas lado a lado: quanto rende, em quanto tempo o dinheiro volta e quem garante cada um.
Para decidir onde deixar a reserva de emergência, siga três critérios, nesta ordem: segurança, liquidez (resgate rápido) e rendimento. Com a Selic a 13,75% ao ano, as opções que atendem aos três são o Tesouro Selic, o Tesouro Reserva e CDBs ou caixinhas de liquidez diária que paguem pelo menos 100% do CDI, com garantia do FGC.
Reserva de emergência é o dinheiro que segura a sua vida quando o imprevisto chega: demissão, conserto do carro, dente quebrado. A Me Poupe! recomenda guardar o equivalente a seis meses do seu custo de vida. Se você ainda não sabe por que é necessário ter uma reserva de emergência, comece por lá. Se já sabe e quer descobrir onde deixar a reserva de emergência rendendo bem e sem risco, siga aqui.
O que a reserva de emergência precisa ter?
A reserva de emergência precisa ter baixo risco, liquidez diária e rendimento que pelo menos acompanhe a inflação. Nessa ordem, porque ela não é investimento para ficar rica: é seguro para a sua tranquilidade.
- Segurança: o dinheiro não pode encolher. Nada de ações, criptomoedas ou fundos que oscilam.
- Liquidez: você precisa conseguir resgatar no mesmo dia ou no dia seguinte, sem multa e sem perder rendimento.
- Rendimento: com a segurança e a liquidez garantidas, escolha a opção que rende mais.
Esses três filtros já eliminam metade das dúvidas sobre onde deixar a reserva de emergência. O que sobra é comparar as opções que passam por eles.
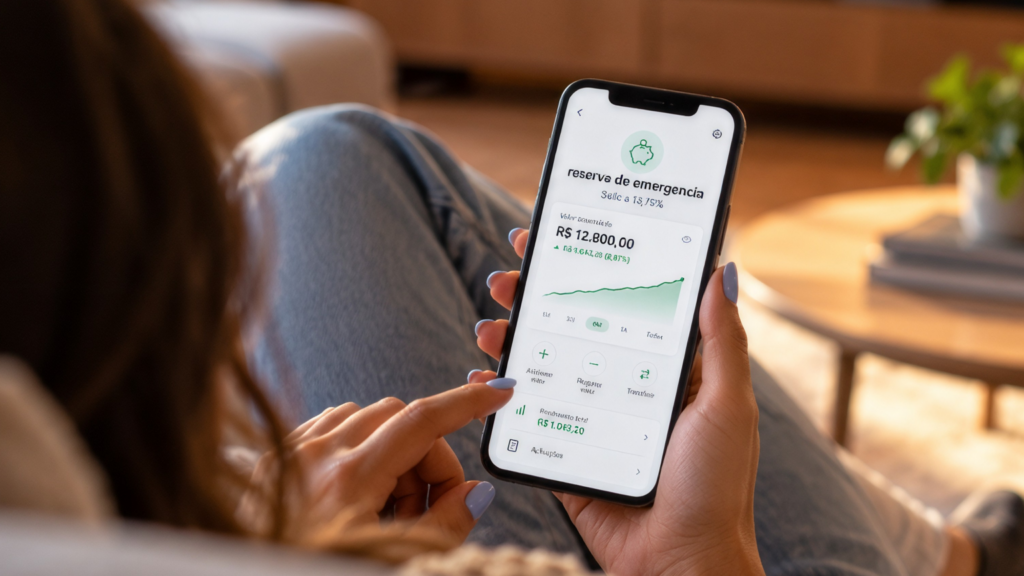
Onde deixar a reserva de emergência: as opções lado a lado
A Selic, taxa básica de juros da economia, está em 13,75% ao ano desde a decisão do Copom de 16 de setembro de 2026. Ela serve de referência para o CDI, que é a taxa usada pela maioria dos CDBs e das caixinhas. Veja como cada opção se comporta:
| Opção | Rendimento | Liquidez | Quem garante | Custos |
|---|---|---|---|---|
| Tesouro Selic | Acompanha a Selic | Resgate em dias úteis; o dinheiro pode levar até um dia útil para cair | Tesouro Nacional | Custódia da B3 de 0,20% ao ano, com isenção até R$ 10 mil |
| Tesouro Reserva | 100% da Selic | Aplicação e resgate quase 24 horas por dia, todos os dias, via Pix | Tesouro Nacional | Mesma regra de custódia do Tesouro Selic |
| CDB de liquidez diária | Percentual do CDI (procure 100% ou mais) | Resgate a qualquer momento, geralmente no mesmo dia | FGC, até R$ 250 mil por CPF por instituição | Sem custódia na maioria dos bancos |
| Caixinhas de bancos digitais | Percentual do CDI (varia de banco para banco) | Resgate imediato, na maioria dos casos | FGC, quando o produto por trás é um CDB | Sem custódia |
| Poupança (referência) | 0,5% ao mês mais TR (com Selic acima de 8,5%) | Imediata, mas rende só no aniversário | FGC | Isenta de IR |
Tesouro Selic, Tesouro Reserva, CDB e caixinhas pagam Imposto de Renda pela tabela regressiva da renda fixa: 22,5% até 180 dias, 20% até 360, 17,5% até 720 e 15% depois disso. E, se você resgatar nos primeiros 30 dias, ainda pode pagar IOF sobre o rendimento.
Tesouro Selic
O Tesouro Selic é um título público que rende a taxa Selic e é garantido pelo Tesouro Nacional, o emissor considerado mais seguro do país. Na lista de onde deixar a reserva de emergência, é um clássico. Ele cobra taxa de custódia da B3 de 0,20% ao ano, mas quem tem até R$ 10 mil no título é isento, como a Me Poupe! já explicou no texto sobre a taxa zero no Tesouro Selic até R$ 10 mil. O passo a passo para comprar está no guia de como investir no Tesouro Direto.
Tesouro Reserva
O Tesouro Reserva é um título público lançado em maio de 2026 pensado justamente para quem procura onde deixar a reserva de emergência. Rende 100% da Selic, aceita aplicações a partir de R$ 1 e permite resgatar quase 24 horas por dia, sete dias por semana, com o dinheiro caindo via Pix. A limitação, por enquanto, é onde comprar: na primeira fase, o título é vendido pelo Banco do Brasil, e outras instituições devem entrar ao longo do tempo. A Me Poupe! contou tudo no texto sobre o Tesouro Reserva.
CDB de liquidez diária
CDB é um empréstimo que você faz para o banco em troca de juros. Se a sua escolha de onde deixar a reserva de emergência for um CDB, procure os com liquidez diária que paguem pelo menos 100% do CDI. A garantia vem do FGC (Fundo Garantidor de Créditos), que cobre até R$ 250 mil por CPF por instituição, com limite total de R$ 1 milhão a cada quatro anos. Desconfie de taxas muito acima do mercado: o texto sobre o CDB a 200% do CDI explica por quê.
Caixinhas
Caixinhas são a forma como os bancos digitais apresentam aplicações de resgate rápido. Por trás delas, normalmente há um CDB de liquidez diária (com FGC), mas às vezes há um fundo de investimento (sem FGC). Antes de decidir onde deixar a reserva de emergência, abra os detalhes da caixinha e confira três coisas: que produto é, quanto do CDI ela paga e se tem garantia do FGC.
Onde deixar a reserva de emergência para render mais?
Para entender na prática onde deixar a reserva de emergência, veja o exemplo do Gilson. Ele gasta R$ 2.000 por mês e montou uma reserva de seis meses (R$ 12.000). Em 12 meses, com a Selic estável e o CDI em torno de 13,65% ao ano, os resultados variam dependendo da escolha de onde deixar a reserva de emergência:
No Tesouro Selic, Tesouro Reserva ou CDB a 100% do CDI: rende cerca de R$ 1.638 brutos (R$ 1.351,35 líquidos com IR de 17,5%), ou seja, aproximadamente R$ 112 por mês.
Em caixinhas a 90% do CDI: rendem cerca de R$ 1.216 líquidos, deixando R$ 135 a menos no ano.
Na poupança: rende apenas cerca de R$ 740 líquidos, gerando quase R$ 600 a menos do que as opções que rendem 100% do CDI.
A diferença entre a melhor e a pior opção, em um ano, paga quase um mês inteiro de mercado do Gilson. Por isso vale cinco minutos de pesquisa sobre onde deixar a reserva de emergência, e não deixar no automático onde o dinheiro caiu.
Dá para dividir a reserva em mais de um lugar?
Dá, e para muita gente faz sentido. Uma estratégia comum na hora de escolher onde deixar a reserva de emergência é deixar um ou dois meses de custo de vida em uma opção de resgate imediato (Tesouro Reserva, CDB ou caixinha a 100% do CDI) e o restante no Tesouro Selic ou em outro CDB de liquidez diária. Assim, a emergência do fim de semana é resolvida na hora, e o resto rende com a mesma segurança.
Se você estiver perto de R$ 250 mil em uma única instituição, o que não é o caso da maioria das reservas, divida entre bancos diferentes para ficar dentro do limite do FGC.
Organizar a reserva é o primeiro degrau do método Me Poupe!. No Me Poupe+, você monta o orçamento com a fórmula 70/30, define o valor da sua reserva e aprende, passo a passo, onde deixar a reserva de emergência e como investir depois dela.
Onde não deixar a reserva de emergência
Saber onde não deixar a reserva de emergência é tão importante quanto saber onde deixar. Evite:
- Conta corrente parada: na maioria dos bancos, não rende nada, e a inflação come o seu dinheiro.
- Ações, fundos imobiliários e criptomoedas: podem cair justamente quando você precisa resgatar.
- Títulos com vencimento longo sem liquidez diária (CDB com carência, LCI e LCA com prazo de resgate, Tesouro Prefixado ou IPCA+): você pode não conseguir sacar ou perder dinheiro na venda antecipada.
- Previdência privada: tem prazos e regras de resgate que não combinam com emergência.
| E se a Selic cair? Se a Selic cair, o rendimento de todas as opções atreladas a ela cai junto, mas a lógica não muda: segurança e liquidez continuam vindo antes. A Me Poupe! explica o efeito no bolso no texto Selic caiu: o que muda na sua vida. |
Perguntas frequentes
Onde deixar a reserva de emergência em 2026?
Em aplicações de baixo risco e liquidez diária: Tesouro Selic, Tesouro Reserva, CDB de liquidez diária ou caixinhas que paguem pelo menos 100% do CDI e tenham garantia do FGC. Com a Selic a 13,75%, essas opções rendem bem mais que a poupança.
Tesouro Selic ou CDB: qual é melhor para a reserva?
Os dois servem. O Tesouro Selic tem a garantia do Tesouro Nacional e custódia de 0,20% ao ano acima de R$ 10 mil. O CDB de liquidez diária tem a garantia do FGC até R$ 250 mil e, se pagar 100% do CDI ou mais, rende de forma parecida, sem custódia.
Caixinha é segura para a reserva de emergência?
Depende do que está por trás dela. Se for um CDB de liquidez diária, tem garantia do FGC até R$ 250 mil por CPF por instituição. Se for um fundo, não tem FGC. Confira o produto e o percentual do CDI antes de aplicar.
A reserva de emergência paga Imposto de Renda?
Sim, se estiver no Tesouro Selic, no Tesouro Reserva, em CDBs ou em caixinhas. O IR segue a tabela regressiva, de 22,5% a 15% sobre o rendimento, conforme o prazo. Resgates nos primeiros 30 dias também podem pagar IOF. A poupança é isenta.
Onde deixar a reserva de emergência sendo autônomo?
Nas mesmas opções: Tesouro Selic, Tesouro Reserva, CDB ou caixinha de liquidez diária a 100% do CDI. A diferença para quem é autônomo ou dono de negócio está no tamanho da reserva, que costuma precisar de mais meses, e em manter a reserva pessoal separada da reserva da empresa.
Quanto devo ter na reserva de emergência?
A Me Poupe! recomenda seis meses do seu custo de vida. Quem gasta R$ 2.000 por mês precisa de R$ 12.000. Autônomos e donos de negócio, com renda que varia, podem precisar de mais.
Reserva no lugar certo é dinheiro trabalhando por você
Escolher onde deixar a reserva de emergência é uma decisão de cinco minutos que rende o ano todo. Com a reserva pronta, você pode dar o próximo passo: o texto o que fazer depois da reserva de emergência mostra o caminho. E se a reserva ainda está longe, a renda extra pode acelerar.
| Desafio Me Poupe!Abra hoje o app do banco onde está a sua reserva e descubra quanto do CDI ela paga e se tem FGC. Se render menos de 100% do CDI, compare com as opções deste guia. |
| Da reserva ao primeiro investimentoNo Me Poupe+, você aprende a montar a reserva, escolher onde deixar o dinheiro e começar a investir com segurança, no seu ritmo. |
Este conteúdo tem caráter exclusivamente educativo. Não se trata de recomendação de investimento nem de promessa ou garantia de ganhos.

Comentários
Seu comentário foi recebido e está sendo validado pela nossa equipe.
Fique tranquilo que ele sará publicado em alguns dias.
Seja o primeiro a deixar seu comentário